С 1 января 2026 года в России стартует масштабная налоговая реформа. Если ваш оборот больше 20 млн рублей — вы уже в зоне риска. Рассказываем, что конкретно изменится и как защитить свой бизнес от лишних расходов.
Закон уже принят 20 ноября 2025 года Государственной Думой в третьем чтении. Времени на раскачку нет — разбираемся, что делать.
Закон уже принят 20 ноября 2025 года Государственной Думой в третьем чтении. Времени на раскачку нет — разбираемся, что делать.
Повышение НДС до 22%
На первый взгляд: +2% — не так страшно.
На деле: это удар по всей цепочке.
Если вы малый бизнес на упрощёнке, это изменение вас может не коснуться напрямую. Но для компаний на ОСНО (общей системе налогообложения) это серьёзное потрясение.
Что это значит на практике?
Покупая сырьё, товары или услуги, вы будете платить больше «входного» НДС. Продавая свой товар или услугу, вы обязаны начислить к цене уже 22% (вместо 20%).
Пример с цифрами:
У вас магазин с оборотом 5 млн рублей в месяц. При НДС 20% вы платили в бюджет около 100 тыс. ₽ ежемесячно. При 22% — уже 110 тыс. ₽. За год разница — 120 тыс. ₽. Это зарплата сотрудника или рекламный бюджет на квартал.
Почему это больно:
Рост цен. Чтобы сохранить маржу, придётся поднять цены для покупателей. Это неизбежно снизит спрос, особенно в текущих экономических условиях.
Заморозка оборотных средств. Сумма НДС к уплате в бюджет вырастет. Проще говоря, у вас будет меньше «живых» денег на счетах — большая их часть уйдёт на авансовые платежи по налогу.
Административный хаос. Придётся переписать все договоры, перенастроить учётные системы, прайс-листы и кассовые программы. Это время и деньги.
Пути решения:
«Обелите» расходы — работайте с поставщиками и контрагентами, которые тоже применяют НДС. Тем самым вы сможете больше принять НДС к вычету и сократить эту статью расходов.
Если раньше вы были конечным плательщиком НДС, теперь необходимо тщательно следить за договорами и принимать НДС к вычету. Чем больше расходов с НДС — тем меньше налогов заплатите конкретно вы.
Не откладывайте: запишитесь на консультацию, чтобы пересчитать вашу налоговую нагрузку и оптимизировать расходы уже сейчас.
На деле: это удар по всей цепочке.
Если вы малый бизнес на упрощёнке, это изменение вас может не коснуться напрямую. Но для компаний на ОСНО (общей системе налогообложения) это серьёзное потрясение.
Что это значит на практике?
Покупая сырьё, товары или услуги, вы будете платить больше «входного» НДС. Продавая свой товар или услугу, вы обязаны начислить к цене уже 22% (вместо 20%).
Пример с цифрами:
У вас магазин с оборотом 5 млн рублей в месяц. При НДС 20% вы платили в бюджет около 100 тыс. ₽ ежемесячно. При 22% — уже 110 тыс. ₽. За год разница — 120 тыс. ₽. Это зарплата сотрудника или рекламный бюджет на квартал.
Почему это больно:
Рост цен. Чтобы сохранить маржу, придётся поднять цены для покупателей. Это неизбежно снизит спрос, особенно в текущих экономических условиях.
Заморозка оборотных средств. Сумма НДС к уплате в бюджет вырастет. Проще говоря, у вас будет меньше «живых» денег на счетах — большая их часть уйдёт на авансовые платежи по налогу.
Административный хаос. Придётся переписать все договоры, перенастроить учётные системы, прайс-листы и кассовые программы. Это время и деньги.
Пути решения:
«Обелите» расходы — работайте с поставщиками и контрагентами, которые тоже применяют НДС. Тем самым вы сможете больше принять НДС к вычету и сократить эту статью расходов.
Если раньше вы были конечным плательщиком НДС, теперь необходимо тщательно следить за договорами и принимать НДС к вычету. Чем больше расходов с НДС — тем меньше налогов заплатите конкретно вы.
Не откладывайте: запишитесь на консультацию, чтобы пересчитать вашу налоговую нагрузку и оптимизировать расходы уже сейчас.
УСН и патент: теперь с НДС для большинства
Главная ловушка реформы: порог для перехода на НДС снизили с 60 до 20 млн рублей.
В 2025 году порог выхода для уплаты НДС составлял 60 млн рублей. С 2026 года этот порог резко снижается. Это означает, что большинство предпринимателей начнут платить НДС, что ведёт к росту цен и повышению налоговой нагрузки.
Изначально предлагалось ввести порог в 10 млн, но во втором чтении приняли поправки:
В 2025 году порог выхода для уплаты НДС составлял 60 млн рублей. С 2026 года этот порог резко снижается. Это означает, что большинство предпринимателей начнут платить НДС, что ведёт к росту цен и повышению налоговой нагрузки.
Изначально предлагалось ввести порог в 10 млн, но во втором чтении приняли поправки:
- С 2026 года — порог 20 млн рублей
- С 2027 года — 15 млн рублей
- С 2028 года — 10 млн рублей
То же самое относится и к патенту.
Что это значит на практике:
- Заработали в 2025 году 24 млн на патенте?
- С 1 января 2026 вы автоматически переходите на НДС. Без права вернуться на патент.
- Налоговая нагрузка вырастет на 20-40%.
Внимание! Вы начинаете платить НДС с 1 января 2026 года, если ваш оборот за 2025 год превысил 20 млн. Да, уже сейчас.
К примеру, вы работали на патенте в 2025 году, и ваш доход составил 24 млн. С 1 января вы уже не сможете вернуться на патентную систему налогообложения. Вам необходимо сразу платить НДС. Это ведёт к повышению налоговой нагрузки и уменьшению маржи в вашем бизнесе.
Пример с цифрами:
Допустим, ваша маржа — 30%. При обороте 2 млн в месяц вы зарабатываете 600 тыс. ₽. НДС 5% съест минимум 100 тыс. ₽ из этой суммы. Плюс расходы на бухгалтера — ещё 30-50 тыс. ₽ в месяц.
Также вам понадобится штатный бухгалтер или подрядчики на аутсорсе для сдачи отчётности по НДС. Это дополнительные расходы, а значит — уменьшение прибыли компании.
Пути решения:
Изменения неизбежны, поэтому вам необходимо заранее просчитать свою финансовую модель с учётом новой налоговой нагрузки.
Изменения неизбежны, поэтому вам необходимо заранее просчитать свою финансовую модель с учётом новой налоговой нагрузки.
Что сделать прямо сейчас:
- Предупредите клиентов о повышении цен с нового года
- Объясните сотрудникам сложившуюся ситуацию
- Пересмотрите системы мотивации
- Просчитайте худший сценарий, где спрос на ваш продукт или услугу упадёт
Будьте вооружены, чтобы изменения не застали вас врасплох. Выживет ли ваша бизнес-модель в этом случае?
Отмена льгот на страховые взносы за сотрудников
Ни для кого не секрет, что помимо зарплаты работодатель платит страховые взносы, которые составляют около 30% сверх заработной платы сотрудника.
Раньше: Платили зарплату 50 тыс. ₽ → страховые взносы составляли около 13 тыс. ₽ (при зарплате выше 1,5 МРОТ действовали льготы).
Теперь: Льготы отменяются. Страховые взносы — всегда 30%. То есть к 50 тыс. ₽ прибавляется полноценные 15 тыс. ₽. На 10 сотрудников — это +150 тыс. ₽ в месяц или 1,8 млн в год.
Раньше можно было сократить эту сумму, если зарплата сотрудника превышала 1,5 МРОТ. Сейчас же эти льготы отменяются, что значительно повышает ваш фонд оплаты труда (ФОТ) и уменьшает чистую прибыль компании.
В последние годы правительство стремилось к «обелению» зарплат сотрудников. Сейчас же это «обеление» играет с нами злую шутку. Страховые взносы бьют по экономике компании, увеличивая нагрузку.
Пути решения:
Так как избежать этого возможности нет — подготовьтесь.
Пересмотрите систему мотивации сотрудников на прямую зависимость от выручки. Большая зарплата = большие доходы компании.
Посчитайте, какую прибыль вам приносит каждый сотрудник на своём месте. Поместите данные в финансовую модель и убедитесь в том, что даже с учётом увеличения страховых взносов каждый сотрудник перекрывает свою заработную плату.
Если этого не происходит — пересмотрите мотивацию, спрогнозируйте свою деятельность и сделайте выводы.
Банковские услуги: скрытый налог в 22% для всех
Это одна из самых незаметных, но болезненных поправок для бизнеса. Комитет Госдумы по бюджету и налогам 15 ноября окончательно отклонил предложение сохранить льготу по НДС для ряда банковских операций.
Что именно теряет льготу?
Речь идёт о поправках в подпункт 3 пункта 3 статьи 149 НК РФ. Закон переклассифицирует часть банковских услуг с целью расширить налоговую базу. Это означает, что некоторые бизнес-процессы, связанные с картами и платежами, станут дороже на величину НДС.
Что переходит на НДС (три группы услуг):
1. Обслуживание банковских карт — комплекс услуг по управлению, поддержке и обслуживанию карт (и для юрлиц, и для физических лиц)
2. Эквайринг — услуги по организации расчётов через платежные карты (когда покупатели платят картой в магазине или онлайн)
3. СБП-переводы (система быстрых платежей) — переводы денег между счетами через СБП
Что остаётся без изменений, без НДС:
Открытие и ведение банковских счетов — для организаций и физических лиц, включая счета для расчётов по картам. Эта услуга останется без НДС, как и раньше.
Открытие и ведение банковских счетов — для организаций и физических лиц, включая счета для расчётов по картам. Эта услуга останется без НДС, как и раньше.
Почему это важно и кто за это заплатит?
Центральный Банк выступал категорически против этой меры. Позиция регулятора была в том, что это приведёт к росту издержек для конечных потребителей и замедлит развитие безналичных платежей.
Центральный Банк выступал категорически против этой меры. Позиция регулятора была в том, что это приведёт к росту издержек для конечных потребителей и замедлит развитие безналичных платежей.
Однако поправка прошла.
Платить за это будет бизнес, а в конечном итоге — все мы, потребители.
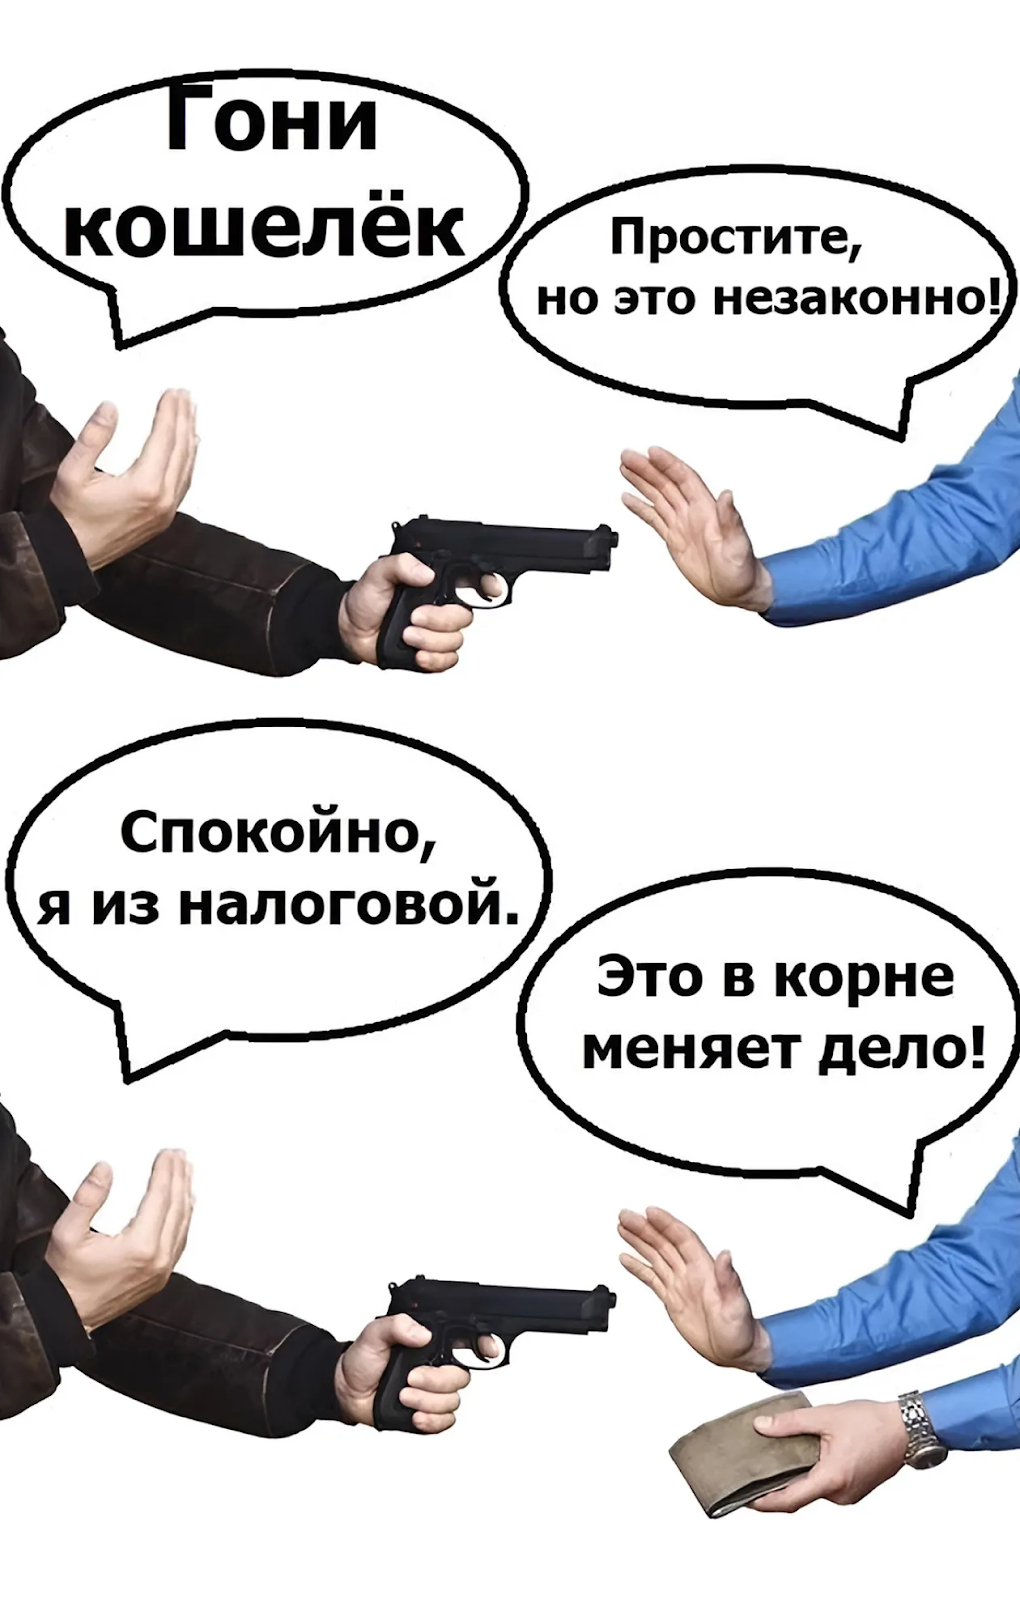
На примере эквайринга:
Сегодня: Вы как ритейлер платите банку комиссию за приём карт в размере 2% от оборота. Эта услуга была освобождена от НДС.
Как будет с 2026 года: Банк будет обязан начислить на стоимость своей услуги НДС по ставке 22%. То есть к комиссии в 2% прибавится ещё 22% налога.
Расчёт: 2% (комиссия) × 1,22 (НДС) = 2,44% (новая комиссия).
Рост комиссии на 0,44 процентных пункта может показаться незначительным, но для розничного бизнеса с оборотом в десятки и сотни миллионов рублей и низкой маржинальностью это выливается в огромные дополнительные расходы.
Посчитайте свой оборот через эквайринг прямо сейчас. Умножьте его на 0,4%. Получившаяся сумма — это ваши дополнительные расходы на год. Для магазина с оборотом 10 млн рублей в месяц это 480 тыс. ₽ в год.
Что делать прямо сейчас
Реформа принята. Она сложная и затрагивает всех. Отсрочки — не повод расслабляться, а единственный шанс подготовиться.
Вывод: время действовать
2026 год — уже не за горами, и налоговая реформа окончательно меняет правила для всех.
У вас есть месяц.
Те, кто подготовится сейчас, сохранят маржу и выиграют время. Остальные будут тушить пожары уже в январе.
Оставшееся время — не для промедления, а для действий: пересмотрите свою налоговую стратегию, пересчитайте бюджет, проконсультируйтесь с экспертами.
Отсрочки быстро закончатся — те, кто встретит 2026 год подготовленным, выиграют на старте новой эры российского бизнеса.
- Проведите ревизию своей системы налогообложения.
- Сделайте финансовый прогноз на 2-3 года вперед.
- Проконсультируйтесь с профессионалами.
Больше рабочих инструментов финконтроля, кейсов оцифровки бизнеса и управленческих решений для роста x3 по прибыли — для предпринимателей в моём Telegram-канале.
